محكمة النقض · الغرفة المدنية · 22 فبراير 2011
حوادث السير: الدخل الإضافي للموظف يدخل في حساب تعويضه
- رقم القرار
- قرار عدد 801
- التاريخ
- 22 فبراير 2011
- رقم الملف
- 2009/7/1/4107
- المنطوق
- رفض الطلب
- الموضوع
- التأمين وحوادث السير
القاعدة
يُحدد رأس المال المعتمد في تعويض المصاب في حادثة سير على أساس أجره أو كسبه المهني يوم الحادثة، ولا يشترط القانون شكلًا معينًا لإثباته. فيُعتد بشهادة الأجر التي تثبت أن الموظف يتقاضى أجرًا إضافيًّا لدى جهة خاصة، ما دامت إدارته لم تمنعه من مزاولة تلك المهمة.
الوقائع باختصار
أصيب موظف بجروح خطيرة في حادثة سير بالهرهورة، وأدلى بشهادة أجر تثبت دخلًا إضافيًّا يتقاضاه من جهة خاصة إلى جانب مرتبه. اعتمدت محكمة الاستئناف بالرباط هذا الدخل في حساب التعويض، فطعنت شركة التأمين بالنقض، فرفضت محكمة النقض الطلب.
من تعليل محكمة النقض
«لكن حيث إنه بمقتضيات المادة 6 المحتج بها فإن رأس المال المعتمد في تعويض المصاب يحدد على أساس أجرة المصاب أو كسبه المهني يوم وقوع الحادثة ولا يشترط لإثبات ذلك أي شكل معين، وبالتالي لا يقدح في شهادة الأجر التي أدلى بها المطلوب على اعتبار أنه يحصل على أجر إضافي ما دامت الإدارة التابع لها لم تمنعه من مزاولة المهمة الإضافية التي يقوم بها لدى الجهة الخاصة.»
النصوص القانونية
المادة 6 من ظهير 2 أكتوبر 1984 المتعلق بتعويض المصابين في حوادث السير
كلمات مفتاحية
حوادث السير، الكسب المهني، الأجر الإضافي، الموظف، رأس المال المعتمد، شركة التأمين
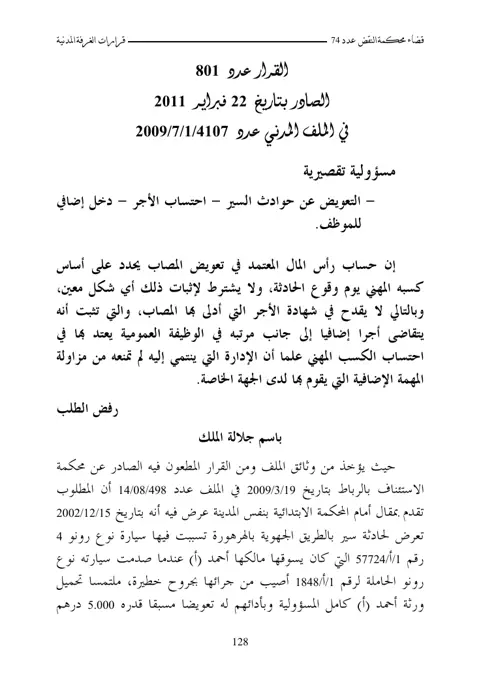 النص الكامل كما نُشرمجلة قضاء محكمة النقض، العدد 74 (2012)، ص 128–130. كما نشرته محكمة النقض في مجلتها الرسمية.فتح الملف
يُراجع القرار الأصلي قبل كل استشهاد. المحتوى تعريفي وليس استشارة قانونية.