محكمة النقض · الغرفة الإدارية · 8 شتنبر 2011
الإعفاء من الضريبة على القيمة المضافة للبناء الذاتي: تُحتسب مساحة المبنى كاملة ولو تعدد الشركاء
- رقم القرار
- قرار عدد 654
- التاريخ
- 8 شتنبر 2011
- رقم الملف
- 2009/2/4/810
- المنطوق
- نقض وإحالة
- الموضوع
- القانون الإداري والضريبي
القاعدة
الإعفاء من الضريبة على القيمة المضافة لما يسلّمه الشخص الطبيعي لنفسه من مبنى مشروط بألا تتجاوز المساحة المغطاة 240 مترًا مربعًا، والمعتبر هو المبنى كوحدة سكنية كاملة غير قابلة للتجزئة، لا حصة كل شريك فيه.
الوقائع باختصار
شيّد شركاء بناية من ثلاث شقق تبلغ مساحتها قرابة 370 مترًا مربعًا، وطالبوا بالإعفاء باحتساب حصة كل منهم. استجابت محكمة الاستئناف لطلبهم، فنقضت محكمة النقض القرار بطعن من إدارة الضرائب.
من تعليل محكمة النقض
«حيث صح ما عابته الطالبة على القرار المطعون فيه ذلك أن الإعفاء الوارد ضمن مقتضيات الفقرة الرابعة من المادة 7 من القانون رقم 85-30 المتعلق بالضريبة على القيمة المضافة، رهين بتوفر شرط عدم تجاوز المساحة المبنية التي تشكل وحدة سكنية غير قابلة للتجزئة، والحال أن البناية موضوع النزاع الحالي والشقق الثلاث تصل إلى 369,83 مترا مربعا.»
النصوص القانونية
المادة 7 من القانون 30.85 المتعلق بالضريبة على القيمة المضافة
كلمات مفتاحية
الضريبة على القيمة المضافة، الإعفاء الضريبي، التسليم للنفس، البناء الذاتي، المساحة المغطاة
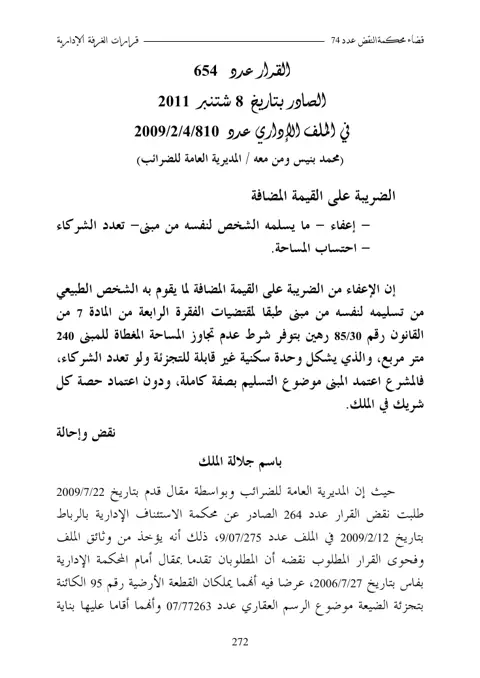 النص الكامل كما نُشرمجلة قضاء محكمة النقض، العدد 74 (2012)، ص 272–274. كما نشرته محكمة النقض في مجلتها الرسمية.فتح الملف
يُراجع القرار الأصلي قبل كل استشهاد. المحتوى تعريفي وليس استشارة قانونية.