محكمة النقض · الغرفة الإدارية · 7 أبريل 2011
الضريبة على الأرباح العقارية: عيب مسطرة المنازعة أمام اللجان لا يبطل فرض الضريبة التكميلية
- رقم القرار
- قرار عدد 241
- التاريخ
- 7 أبريل 2011
- رقم الملف
- 2009/1/4/1247
- المنطوق
- نقض وإحالة
- الموضوع
- القانون الإداري والضريبي
القاعدة
في بيع العقارات تطبق مسطرة تصحيح سريعة يفرض فيها المفتش الضريبة التكميلية بناء على رسالة التبليغ الثانية، ثم يُطعن في الأمر بالتحصيل أمام اللجنة المحلية ثم الوطنية. ولما كان فرض الضريبة سابقًا على مسطرة اللجان، فإن العيب في مسطرة المنازعة لا يبطل مسطرة التصحيح، وإنما يخوّل المعني المنازعة في الضريبة التكميلية أمام القضاء.
الوقائع باختصار
باعت امرأة عقارًا بالدار البيضاء وأدت الضريبة على الأرباح العقارية، فراجعت الإدارة الثمن المصرح به وفرضت ضريبة تكميلية. ألغت محكمة الاستئناف الإدارية الضريبة لعيب في مسطرة اللجان، فنقضت محكمة النقض القرار.
من تعليل محكمة النقض
«حيث صح ما نعاه الطاعن على القرار المطعون فيه، ذلك أنه في حالة بيع ممتلكات أو حقوق عينية تطبق مسطرة تصحيح سريعة منصوص عليها في المادة 108 من القانون رقم 17-89 المتعلق بالضريبة العامة على الدخل التي تؤكد بأن المفتش يفرض الضرائب التكميلية اعتمادا على الأسس المذكورة في رسالة التبليغ الثانية وأن الطعن في الأمر بالتحصيل يمارس أمام اللجنة المحلية ثم الوطنية وفق الشروط المحددة في المادة 39 من القانون المتعلق بالضريبة على الشركات.»
النصوص القانونية
المادة 108 من القانون 17.89 المتعلق بالضريبة العامة على الدخل · المادة 39 من القانون المتعلق بالضريبة على الشركات
كلمات مفتاحية
الضريبة على الأرباح العقارية، الضريبة التكميلية، مسطرة التصحيح، اللجان الضريبية، المنازعات الضريبية
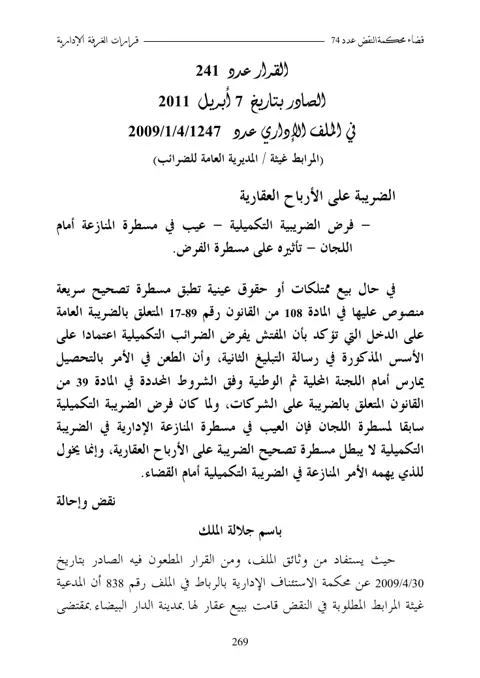 النص الكامل كما نُشرمجلة قضاء محكمة النقض، العدد 74 (2012)، ص 269–271. كما نشرته محكمة النقض في مجلتها الرسمية.فتح الملف
يُراجع القرار الأصلي قبل كل استشهاد. المحتوى تعريفي وليس استشارة قانونية.